In This Article
Toggleइंदौर के विजय नगर में रहने वाले रोहित को हमेशा से एक सपना था, अपनी खुद की ज़मीन या एक अच्छा फ्लैट खरीदना। एक दिन उसने अपने दोस्त से सुना कि पास के इलाके में प्लॉट के दाम अचानक बढ़ गए हैं। जोश में आकर रोहित ने बिना सोचे-समझे एक प्लॉट बुक करवा दिया।
कुछ महीनों बाद उसे एहसास हुआ कि EMI उसकी सैलरी का आधा हिस्सा खा रही है, रजिस्ट्री और स्टाम्प ड्यूटी का खर्च उसने कैलकुलेट ही नहीं किया था, और घर का बाकी बजट बिगड़ गया।
रोहित की गलती लोन लेना नहीं थी, गलती थी बिना बजट प्लान किए फैसला लेना।
असली सवाल यह नहीं है कि प्रॉपर्टी कहाँ खरीदें, असली सवाल है रियल एस्टेट निवेश के लिए बजट कैसे तय करें, ताकि सपना बोझ न बने।
यह ब्लॉग सिर्फ पढ़ने के लिए नहीं, बल्कि इस्तेमाल करने के लिए है। इसमें हम कहानी के साथ-साथ फॉर्मूले, कैलकुलेशन के उदाहरण और एक स्टेप-बाय-स्टेप गाइड देंगे, ताकि आप खुद अपना प्रॉपर्टी खरीदने के लिए बजट प्लानिंग कर सकें।
रियल एस्टेट में निवेश से पहले खुद की फाइनेंशियल स्थिति समझें
बजट बनाने से पहले आईने में खुद को देखना ज़रूरी है, यानी अपनी फाइनेंशियल हेल्थ को समझना।
पूछने वाले सवाल:
- हर महीने कितनी सैलरी आती है और कितनी बचत होती है?
- क्या पहले से कोई लोन या EMI चल रही है?
- क्या इमरजेंसी फंड (कम से कम 6 महीने का खर्च) अलग रखा है?
रोहित ने जब पीछे मुड़कर देखा, तो उसे समझ आया कि उसने अपनी बचत का हिसाब लगाए बिना ही फैसला ले लिया था।
अगर उसने पहले अपनी आय, खर्च और बचत का सही आकलन किया होता, तो वह ज़्यादा समझदारी से घर खरीदने से पहले बजट कैसे बनाएं , यह तय कर पाता।
सामान्य फाइनेंशियल चेकलिस्ट
| फैक्टर | क्यों ज़रूरी है |
| मासिक आय व बचत | बजट की सीमा तय करने के लिए |
| मौजूदा EMI/लोन | नई EMI कैपेसिटी जानने के लिए |
| इमरजेंसी फंड | अचानक खर्च आने पर सुरक्षा |
| क्रेडिट स्कोर | होम लोन आसानी से मिलने के लिए |
उद्देश्य और लाइफ-स्टेज के हिसाब से बजट कैसे बदलता है
यह वह हिस्सा है जो ज़्यादातर लोग भूल जाते हैं, आपकी उम्र, ज़िम्मेदारियां और मकसद, आपके बजट को उतना ही प्रभावित करते हैं जितना आपकी सैलरी।
रियल एस्टेट में निवेश करने का सही तरीका यही है कि पहले यह तय करें, आप प्रॉपर्टी क्यों खरीद रहे हैं:
- रहने के लिए घर: लोकेशन, कनेक्टिविटी, स्कूल-हॉस्पिटल पास होना ज़्यादा मायने रखता है
- निवेश के लिए प्रॉपर्टी: भविष्य में अपैशिएशन (मूल्य वृद्धि) और रेंटल इनकम ज़्यादा मायने रखती है
- रिटायरमेंट या बच्चों की पढ़ाई जैसे लॉन्ग-टर्म गोल के लिए: समय क्षितिज (time horizon) लंबा होता है, इसलिए बजट में जोखिम की गुंजाइश ज़्यादा रखी जा सकती है
लाइफ-स्टेज के हिसाब से बजट अप्रोच
| लाइफ-स्टेज | प्राथमिकता | बजट अप्रोच |
| 25-30 साल (करियर की शुरुआत) | ग्रोथ, कम जोखिम की क्षमता ज़्यादा | छोटा टिकट साइज़, co-investment या छोटा प्लॉट, EMI कम रखें |
| 30-40 साल (परिवार बढ़ना) | स्थिरता + ग्रोथ का संतुलन | रहने के लिए फ्लैट/घर, साथ में एक छोटा निवेश प्रॉपर्टी |
| 40+ साल (रिटायरमेंट प्लानिंग) | स्थिर आय, कम जोखिम | रेंटल इनकम वाली प्रॉपर्टी, बड़े लोन से बचें |
रोहित 28 साल का था, यानी उसके लिए एक बड़ा, हाई-EMI वाला प्लॉट लेने से बेहतर होता अगर वह पहले छोटे टिकट साइज़ या co-investment मॉडल से शुरुआत करता।
अगर आपका उद्देश्य रहने के बजाय निवेश के लिए प्लॉट खरीदना है, तो बजट तय करने से पहले यह समझना भी जरूरी है कि उस प्रॉपर्टी में भविष्य में कितनी संभावनाएं हैं। 2026 में इंदौर में प्लॉट खरीदना एक अच्छा निवेश क्यों हो सकता है, इस पर हमारी विस्तृत गाइड आपको बेहतर निर्णय लेने में मदद कर सकती है।
रिस्क टॉलरेंस और फाइनेंशियल गोल्स से बजट तय करना
बजट सिर्फ “कितना afford कर सकते हैं” का सवाल नहीं है, यह इस बात पर भी निर्भर करता है कि आप कितना जोखिम उठा सकते हैं और आपका फाइनेंशियल गोल क्या है।
खुद से पूछें:
- क्या यह मेरी पहली बड़ी प्रॉपर्टी की खरीद है, या मैं पहले से किसी और एसेट में निवेशित हूं?
- क्या मुझे अगले 5 साल में यह पैसा वापस चाहिए, या यह 15-20 साल का लॉन्ग-टर्म निवेश है?
- अगर मार्केट धीमा हो जाए, तो क्या मैं EMI आराम से भर पाऊंगा?
जिन लोगों का रिस्क टॉलरेंस कम है, उन्हें बजट का बड़ा हिस्सा डाउन पेमेंट में लगाकर लोन अमाउंट कम रखना चाहिए।
जिनका रिस्क टॉलरेंस ज़्यादा है और इनकम स्थिर है, वे थोड़ा बड़ा लोन लेकर भी बेहतर एसेट में निवेश कर सकते हैं। यही सोच प्रॉपर्टी खरीदने के लिए बजट प्लानिंग को सिर्फ नंबर्स से आगे ले जाकर, आपकी असली ज़िंदगी की ज़रूरतों से जोड़ती है।
रियल एस्टेट में बजट तय करते समय सिर्फ आज की affordability नहीं, बल्कि लंबे समय में wealth creation को भी ध्यान में रखना चाहिए। अगर आपका लक्ष्य लंबे समय में संपत्ति बनाना है, तो रियल एस्टेट के जरिए long-term wealth बनाने की गाइड में आपको निवेश की रणनीति को बेहतर तरीके से समझने में मदद मिलेगी।
स्टेप-बाय-स्टेप गाइड: खुद अपना बजट कैसे तय करें
अब तक हमने समझा कि आय, मकसद, लाइफ-स्टेज और रिस्क टॉलरेंस, सब बजट को प्रभावित करते हैं। अब इसे एक प्रैक्टिकल, फॉर्मूला-बेस्ड प्रोसेस में बदलते हैं, जिसे फॉलो करके कोई भी व्यक्ति अपना बजट खुद तय कर सकता है। इसे कैलकुलेटर की तरह इस्तेमाल करें, अपने नंबर डालें और आगे बढ़ें।
स्टेप 1: अपनी नेट मासिक आय (Net Monthly Income) निकालें
यह वह राशि है जो टैक्स और अन्य कटौती के बाद आपके हाथ में आती है।
उदाहरण: मान लीजिए रोहित की नेट मासिक आय ₹80,000 है।
स्टेप 2: अपनी मौजूदा देनदारियां घटाएं
अगर पहले से कोई EMI या लोन चल रहा है, तो उसे नोट कर लें।
उदाहरण: रोहित की एक कार लोन EMI ₹7,000 पहले से चल रही है।
स्टेप 3: नई EMI के लिए अफोर्डेबिलिटी तय करें (40% रूल)
ज़्यादातर फाइनेंशियल एक्सपर्ट सलाह देते हैं कि आपकी कुल EMI (मौजूदा + नई) आपकी नेट मासिक आय के 40% से ज़्यादा नहीं होनी चाहिए।
अधिकतम कुल EMI = नेट मासिक आय × 40%
नई EMI कैपेसिटी = अधिकतम कुल EMI – मौजूदा EMI
उदाहरण:
अधिकतम कुल EMI = ₹80,000 × 40% = ₹32,000
नई EMI कैपेसिटी = ₹32,000 – ₹7,000 = ₹25,000
स्टेप 4: अनुमानित लोन योग्यता का अंदाज़ा लगाएं
आपकी EMI कैपेसिटी से यह अंदाज़ा लगाया जा सकता है कि बैंक कितना लोन देने को तैयार होगा। यह ब्याज दर और तेनुर (अवधि) पर निर्भर करता है, इसलिए एक सामान्य अंदाज़े के लिए यह क्विक-रेफरेंस टेबल इस्तेमाल करें (9% ब्याज दर, 20 साल टेन्योर मानकर):
| मासिक EMI कैपेसिटी | अनुमानित लोन योग्यता |
| ₹16,000 | लगभग ₹17,00,000 |
| ₹20,000 | लगभग ₹21,50,000 |
| ₹25,000 | लगभग ₹27,00,000 |
| ₹32,000 | लगभग ₹34,50,000 |
यह सिर्फ एक अंदाज़ा देने वाली टेबल है। अपनी सही EMI और लोन अमाउंट जानने के लिए ब्याज दर व टेन्योर के हिसाब से हमारी EMI Calculator Guide में दिया गया कैलकुलेटर इस्तेमाल करें।
रोहित की EMI कैपेसिटी ₹25,000 है, तो टेबल के अनुसार उसकी अनुमानित लोन योग्यता लगभग ₹27,00,000 है।
स्टेप 5: डाउन पेमेंट सेविंग जोड़ें
मान लीजिए रोहित की पहले से ₹9,00,000 की बचत है, जिसे वह डाउन पेमेंट में लगाना चाहता है।
कुल प्रॉपर्टी बजट (लोन + डाउन पेमेंट) = ₹27,00,000 + ₹9,00,000 = ₹36,00,000
स्टेप 6: छुपे खर्चों के लिए बफर घटाएं (10-12%)
चूंकि स्टाम्प ड्यूटी, रजिस्ट्री और अन्य खर्च अलग से लगते हैं, इसलिए असली प्रॉपर्टी बजट को थोड़ा कम रखना समझदारी है।
वास्तविक प्रॉपर्टी बजट = कुल बजट ÷ 1.12 (12% बफर मानकर)
वास्तविक प्रॉपर्टी बजट = ₹36,00,000 ÷ 1.12 ≈ ₹32,15,000
स्टेप 7: फाइनल बजट तय करें
तो रोहित के लिए एक सुरक्षित और यथार्थवादी प्रॉपर्टी बजट होगा, लगभग ₹32 लाख, जिसमें डाउन पेमेंट, EMI कैपेसिटी और छुपे खर्च, तीनों को ध्यान में रखा गया है।
क्विक रेफरेंस टेबल: आय के हिसाब से अनुमानित बजट
| नेट मासिक आय | अधिकतम EMI (40%) | अनुमानित कुल प्रॉपर्टी बजट* |
| ₹40,000 | ₹16,000 | ₹19-20 लाख |
| ₹60,000 | ₹24,000 | ₹29-30 लाख |
| ₹80,000 | ₹32,000 | ₹38-39 लाख |
| ₹1,20,000 | ₹48,000 | ₹57-58 लाख |
*यह अनुमानित आंकड़े हैं, जिनमें एक सामान्य डाउन पेमेंट सेविंग मान ली गई है। असल बजट आपकी बचत, क्रेडिट स्कोर और बैंक की शर्तों पर निर्भर करेगा।
इस तरह की टेबल से कोई भी व्यक्ति अपनी आय के अनुसार अंदाज़ा लगा सकता है कि उसका यथार्थवादी बजट क्या होना चाहिए, यही रियल एस्टेट निवेश के लिए बजट कैसे तय करें का सबसे प्रैक्टिकल तरीका है।
प्रॉपर्टी के असली खर्चों को समझें
आमतौर पर बैंक प्रॉपर्टी की कीमत का 70-80% तक लोन देते हैं, बाकी हिस्सा डाउन पेमेंट के रूप में खुद देना होता है। इसलिए प्रॉपर्टी डाउन पेमेंट और होम लोन प्लानिंग शुरू से ही साथ-साथ करनी चाहिए।
रोहित की सबसे बड़ी गलती यही थी, उसने सिर्फ प्लॉट की कीमत देखी, बाकी खर्च नज़रअंदाज़ कर दिए। प्रॉपर्टी खरीदते समय अतिरिक्त और छुपे खर्च अक्सर कुल बजट का 8-12% तक बढ़ा देते हैं, जैसे स्टाम्प ड्यूटी, रजिस्ट्री शुल्क, लीगल चार्ज और मेंटेनेंस डिपॉज़िट। इसीलिए स्टेप 6 में हमने फाइनल बजट में यह बफर पहले ही जोड़ लिया।
लोकेशन और मार्केट रिसर्च का बजट पर असर
इंदौर जैसे तेज़ी से बढ़ते शहर में लोकेशन का बजट पर सीधा असर पड़ता है। जहाँ इन्फ्रास्ट्रक्चर, मेट्रो कनेक्टिविटी और नए कमर्शियल हब डेवलप हो रहे हों, वहाँ कीमतें तेज़ी से बढ़ती हैं।
रोहित ने बाद में सीखा कि सिर्फ ट्रेंडिंग एरिया देखकर फैसला नहीं लेना चाहिए, बल्कि यह भी देखना चाहिए कि प्रोजेक्ट RERA रजिस्टर्ड है या नहीं, और डेवलपर की लीगल ड्यू डिलिजेंस कैसी है। पहले मार्केट रिसर्च करें, फिर लीगल वेरिफिकेशन करें, प्राइस-ट्रेंड की तुलना करें, और तब बजट फाइनल करें।
रेंटल यील्ड फॉर्मूला (अगर मकसद निवेश और किराए से आय है):
रेंटल यील्ड (%) = (सालाना किराया ÷ प्रॉपर्टी की कीमत) × 100
उदाहरण: अगर एक फ्लैट की कीमत ₹40,00,000 है और सालाना किराया ₹2,40,000 मिलता है, तो रेंटल यील्ड = (₹2,40,000 ÷ ₹40,00,000) × 100 = 6%। आमतौर पर भारत में रेजिडेंशियल प्रॉपर्टी की रेंटल यील्ड 2-4% के बीच होती है, इसलिए 6% यील्ड एक अच्छा संकेत माना जाएगा।
सही लोकेशन चुनना सिर्फ कीमत देखने तक सीमित नहीं है। प्लॉट खरीदने से पहले कनेक्टिविटी, डेवलपमेंट, भविष्य की संभावनाओं और आसपास की सुविधाओं को भी ध्यान में रखना चाहिए। इसके लिए आप इंदौर में सही रेजिडेंशियल प्लॉट चुनने की पूरी गाइड पढ़ सकते हैं।
खुद खरीदें या co-investment करें? Micro Mitti का मॉडल कैसे मदद करता है
जब बजट सीमित हो, तो सवाल यह नहीं होना चाहिए “क्या मैं afford कर सकता हूं?” बल्कि यह होना चाहिए “मेरे पास कौन से तरीके हैं?”
यहीं पर Micro Mitti जैसे co-investment मॉडल की भूमिका सामने आती है।
खुद प्रॉपर्टी खरीदना बनाम co-investment मॉडल
| फैक्टर | खुद पूरी प्रॉपर्टी खरीदना | Micro Mitti के साथ Co-Investment |
| शुरुआती निवेश | पूरी डाउन पेमेंट + लोन ज़िम्मेदारी अकेले | अपेक्षाकृत छोटी राशि से शुरुआत संभव |
| जोखिम | पूरा जोखिम अकेले वहन करना | जोखिम साझा — Micro Mitti भी हर प्रोजेक्ट में खुद निवेश करती है |
| मैनेजमेंट | खुद प्रॉपर्टी मैनेज करनी होती है | एक्सपर्ट टीम द्वारा प्रोफेशनल मैनेजमेंट |
| लीगल ड्यू डिलिजेंस | खुद वेरिफाई करना होता है | JLL जैसी ग्लोबल फर्म के साथ RERA-वेरिफाइड प्रोजेक्ट्स |
| उपयुक्त किसके लिए | बड़ा बजट, एक्टिव मैनेजमेंट में रुचि रखने वाले | सीमित बजट, फ्लेक्सिबल और भरोसेमंद निवेश चाहने वाले |
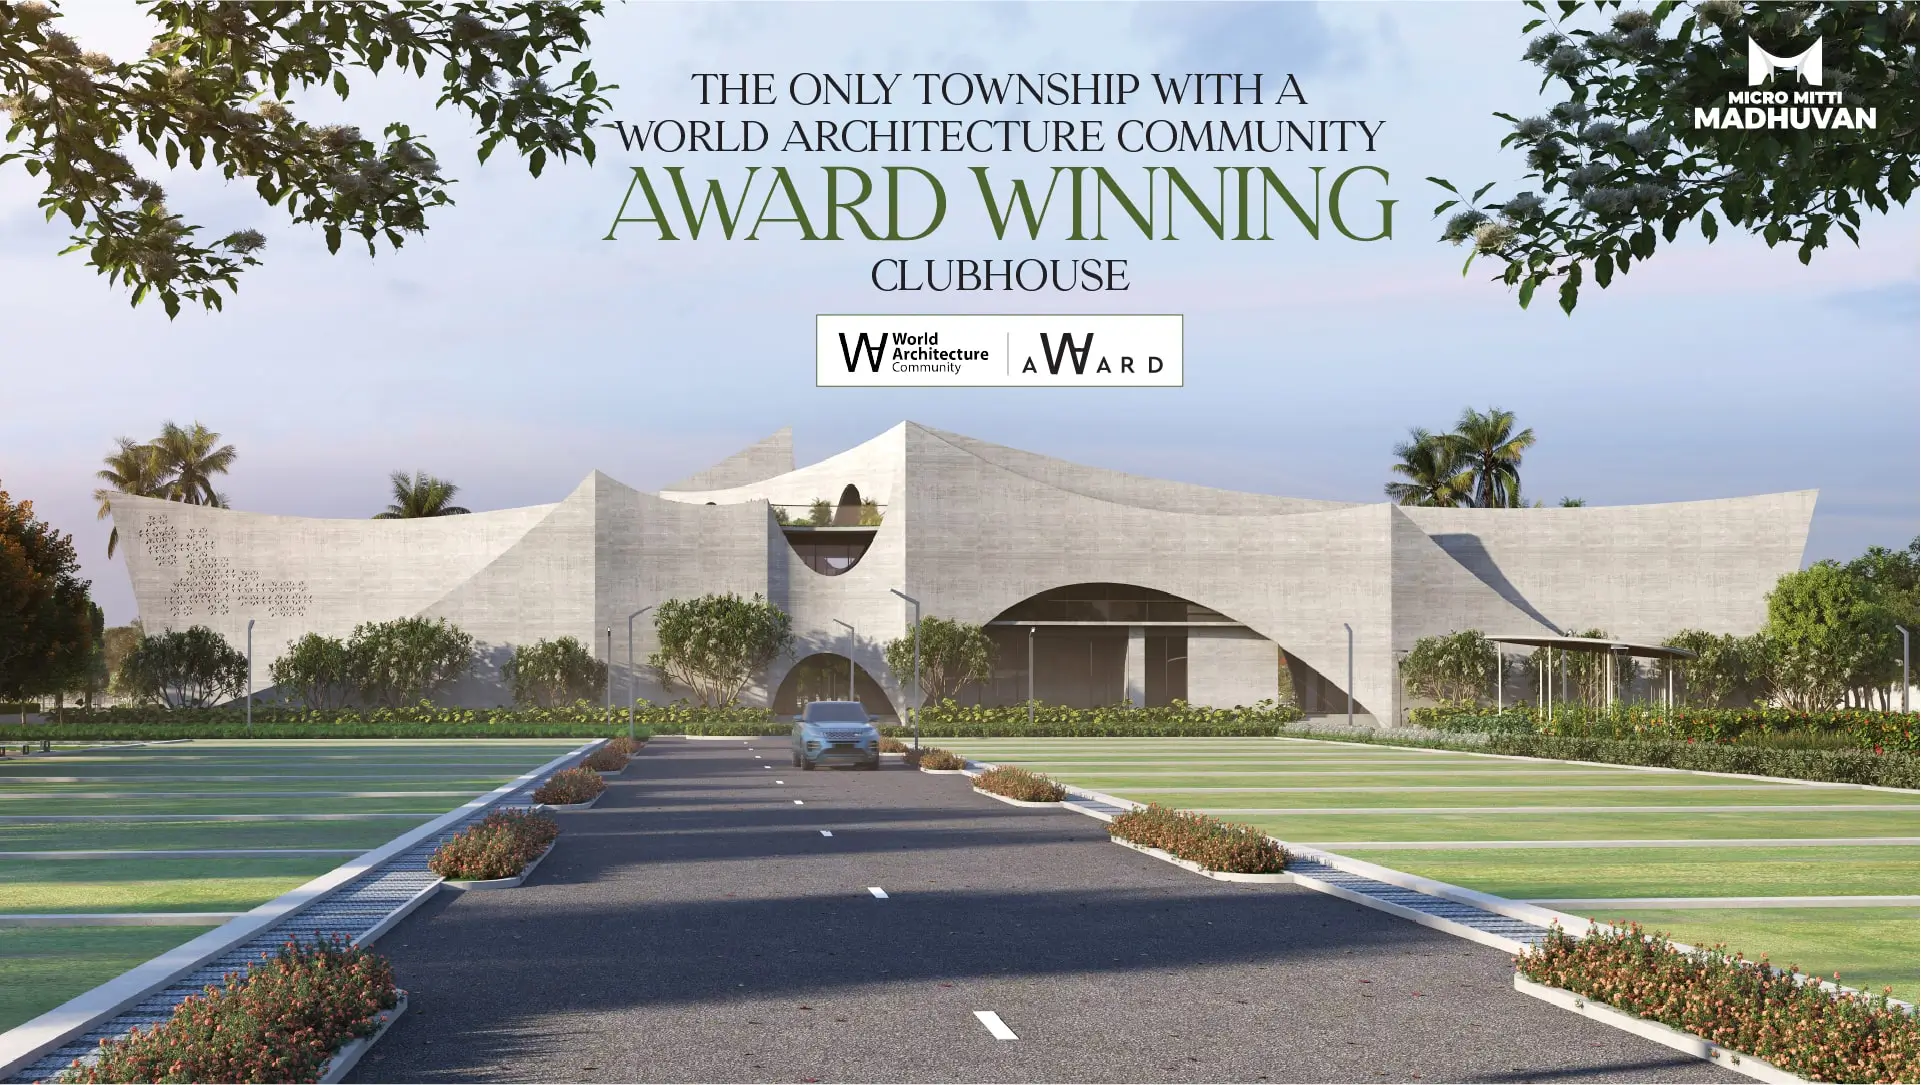
Micro Mitti भारत की पहली PropTech रियल एस्टेट co-investment कंपनी है, जो निवेशकों के साथ खुद भी अपना पैसा लगाती है। इसके प्रोजेक्ट्स, जैसे The Selene और Micro Mitti Madhuvan, RERA रजिस्टर्ड हैं।
जिनका बजट सीमित है, लेकिन प्रीमियम इंदौर रियल एस्टेट में निवेश की चाहत है, उनके लिए यह एक व्यावहारिक विकल्प बनता है, जहाँ ऊपर बताई गई बजट प्लानिंग को फ्लेक्सिबल तरीके से लागू किया जा सकता है।
बजट तय करने का एक और प्रैक्टिकल टूल — 50-30-20 नियम
रियल एस्टेट निवेश के लिए 50-30-20 नियम को थोड़ा एडजस्ट करके इस्तेमाल किया जा सकता है:
| कैटेगरी | प्रतिशत | ₹80,000 आय पर राशि | उद्देश्य |
| ज़रूरी खर्च | 50% | ₹40,000 | घर का किराया, राशन, बिल आदि |
| निवेश (रियल एस्टेट सहित) | 30% | ₹24,000 | डाउन पेमेंट सेविंग, EMI कैपेसिटी |
| व्यक्तिगत/अन्य बचत | 20% | ₹16,000 | इमरजेंसी फंड, अन्य लक्ष्य |
अगर आप अपनी आय का 30% हिस्सा निवेश के लिए अलग रखें (₹80,000 आय पर ₹24,000 प्रति माह), तो पाँच साल में करीब ₹14,40,000 की डाउन पेमेंट सेविंग जमा हो सकती है (बिना ब्याज के गणना)। यही अनुशासन जमीन या फ्लैट खरीदने के लिए फाइनेंशियल प्लानिंग की नींव बनता है।
आम गलतियाँ जो बजट प्लानिंग में लोग करते हैं
- सिर्फ EMI देखकर फैसला लेना, बाकी खर्चों को नज़रअंदाज़ करना
- छुपे खर्च भूल जाना, जैसा रोहित के साथ हुआ
- मार्केट रिसर्च के बिना निवेश करना, सिर्फ ट्रेंड देखकर जल्दबाज़ी में फैसला लेना
- लाइफ-स्टेज और गोल को नज़रअंदाज़ करना, 25 साल की उम्र में वही बजट अप्रोच अपनाना जो 45 साल के व्यक्ति के लिए सही हो
- बफर न रखना, फॉर्मूले से निकले बजट में 10-12% का सेफ्टी मार्जिन न जोड़ना
- इमरजेंसी फंड न रखना, जिससे अचानक खर्च आने पर फाइनेंशियल दबाव बनता है
बजट से जुड़ी इन गलतियों के अलावा, प्रॉपर्टी खरीदते समय कई अन्य छोटी-बड़ी गलतियां भी निवेश को महंगा पड़ सकता है।
खासकर पहली बार प्रॉपर्टी खरीदने वालों को दस्तावेज़, लोकेशन, डेवलपर, छुपे खर्च और कानूनी जांच जैसे पहलुओं को नजरअंदाज नहीं करना चाहिए।
इन गलतियों को पहले से समझने के लिए इंदौर में प्रॉपर्टी खरीदते समय होने वाली आम गलतियां पर हमारी गाइड पढ़ें।
निष्कर्ष: सही बजट, सुरक्षित भविष्य
रोहित की कहानी हमें एक सीधा सा सबक देती है, जोश में लिया गया फैसला अक्सर तनाव में बदल जाता है, जबकि आय, मकसद, लाइफ-स्टेज और रिस्क टॉलरेंस को ध्यान में रखकर, फॉर्मूले और कैलकुलेशन के साथ बनाया गया बजट भविष्य को सुरक्षित बनाता है।
चाहे आप इंदौर में प्लॉट खरीदना चाहते हों, फ्लैट में निवेश करना चाहते हों, या रेंटल इनकम के लिए कमर्शियल प्रॉपर्टी देख रहे हों, प्रॉपर्टी खरीदने के लिए बजट प्लानिंग हमेशा पहला कदम होना चाहिए, EMI कैलकुलेट करना उसके बाद का।
ऊपर दिए गए स्टेप्स को फॉलो करें, नेट आय निकालें, EMI कैपेसिटी तय करें, अनुमानित लोन जानें, डाउन पेमेंट जोड़ें, बफर रखें, और आपको अपना यथार्थवादी बजट मिल जाएगा।
अगर बजट सीमित लगे, तो Micro Mitti जैसे भरोसेमंद और एक्सपर्ट-मैनेज्ड co-investment प्लेटफॉर्म से मार्गदर्शन लेना एक समझदारी भरा विकल्प हो सकता है।
अक्सर पूछे जाने वाले सवाल (FAQs)
प्रश्न: रियल एस्टेट में निवेश के लिए न्यूनतम बजट क्या होना चाहिए?
यह लोकेशन, प्रॉपर्टी टाइप और आपके फाइनेंशियल गोल पर निर्भर करता है। इंदौर जैसे शहर में co-investment मॉडल के ज़रिए अपेक्षाकृत कम बजट में भी शुरुआत की जा सकती है।
प्रश्न: अपनी EMI कैपेसिटी कैसे पता करें?
सबसे आसान तरीका है 40% रूल अपनाना, अपनी नेट मासिक आय का 40% निकालें, और अगर पहले से कोई कार लोन या पर्सनल लोन की EMI चल रही है तो उसे घटा दें। जो राशि बचती है, वही आपकी नई होम या प्लॉट लोन EMI कैपेसिटी है। इस नंबर को हमेशा रूढ़िवादी (conservative) रखें, ताकि इमरजेंसी में भी बजट न बिगड़े।
प्रश्न: खुद प्रॉपर्टी खरीदना बेहतर है या co-investment मॉडल?
यह पूरी तरह आपके बजट, समय और जोखिम क्षमता पर निर्भर करता है। अगर आपके पास बड़ी डाउन पेमेंट है और आप खुद प्रॉपर्टी मैनेज करना चाहते हैं, तो खुद खरीदना ठीक रहता है। लेकिन अगर बजट सीमित है और आप प्रोफेशनल मैनेजमेंट व शेयर्ड रिस्क के साथ प्रीमियम एसेट में निवेश करना चाहते हैं, तो Micro Mitti जैसा co-investment मॉडल एक व्यावहारिक और भरोसेमंद विकल्प बन जाता है।
प्रश्न: रेंटल यील्ड कैसे कैलकुलेट करें?
सालाना किराए को प्रॉपर्टी की कीमत से भाग देकर 100 से गुणा करें, यानी (सालाना किराया ÷ प्रॉपर्टी की कीमत) × 100।
भारत में आमतौर पर रेजिडेंशियल प्रॉपर्टी की रेंटल यील्ड 2-4% के बीच रहती है, इसलिए इससे ऊपर की यील्ड मिलना एक अच्छा संकेत माना जाता है। यह फॉर्मूला खासतौर पर तब उपयोगी है जब आपका मकसद रहने के लिए नहीं, बल्कि किराए से आय कमाने के लिए प्रॉपर्टी खरीदना हो।
प्रश्न: अगर मेरी बचत कम है, तो क्या मुझे निवेश के लिए इंतज़ार करना चाहिए?
ज़रूरी नहीं। अगर आपकी बचत डाउन पेमेंट और बफर के लिए पर्याप्त नहीं है, तो इसका मतलब यह नहीं कि निवेश रुक जाना चाहिए, इसका मतलब है कि आपको छोटे टिकट साइज़ या फ्लेक्सिबल विकल्प देखने चाहिए। पहले 50-30-20 नियम के हिसाब से कुछ महीने अनुशासन से बचत करें, और साथ ही Micro Mitti जैसे co-investment मॉडल पर भी विचार करें, जहाँ पूरी प्रॉपर्टी की कीमत अकेले जुटाए बिना भी प्रीमियम रियल एस्टेट में हिस्सेदारी शुरू की जा सकती है।